




Jul 22, 2026 4:52 PM
El rendimiento llega al 5% anual en las colocaciones de mayor duración. La ganancia exige mantener el capital inmovilizado durante casi un año.
Los depósitos bancarios en moneda estadounidense comenzaron a ofrecer rendimientos más altos para quienes aceptan extender el tiempo de la colocación. La diferencia abre una pregunta concreta para los ahorristas: cuánto dinero adicional genera elegir un plazo de 360 días frente a las alternativas de uno, tres o seis meses.
La decisión depende de la tasa ofrecida, la necesidad de disponer del dinero y el tiempo durante el cual cada persona puede mantener sus ahorros inmovilizados. Un período más largo permite asegurar una renta superior, con la condición de esperar hasta el vencimiento para recuperar el capital.
El Banco Nación ofrece actualmente tasas nominales anuales de entre 1,60% y 5% para las colocaciones electrónicas en dólares de personas humanas. La remuneración aumenta progresivamente según la duración elegida.
Qué tasas ofrece el plazo fijo en dólares
Las tasas vigentes en el canal electrónico del Banco Nación son:
- De 30 a 59 días: 1,60% TNA.
- De 60 a 89 días: 1,85% TNA.
- De 90 a 179 días: 2,50% TNA.
- De 180 a 269 días: 3,25% TNA.
- De 270 a 370 días: 5% TNA.
El mínimo para constituir la operación es de US$100. La tasa queda establecida al momento de realizar el depósito y se mantiene hasta el vencimiento.
Las condiciones varían entre entidades. Banco Provincia, por ejemplo, ofrece 1,25% para colocaciones de 30 a 44 días, 2% entre 90 y 119 días, 3,25% entre 180 y 239 días y 4,25% desde los 360 días.
Cuánto se gana con USD 1000, USD 5000 y USD 10.000
Para realizar los cálculos se tomaron las tasas del canal electrónico para personas humanas del Banco Nación y se aplicó la siguiente fórmula:
Capital × TNA × cantidad de días ÷ 365
Los resultados son aproximados, están redondeados a dos decimales y contemplan una única colocación, sin renovación ni capitalización de intereses.
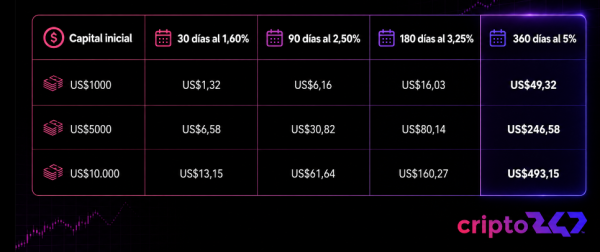
De esta manera, los montos totales al vencimiento quedarían así:
- Una inversión de USD 1000 alcanzaría los USD 1001,32 a 30 días y los USD 1049,32 a 360 días.
- Una colocación de USD 5000 terminaría con USD 5006,58 a 30 días y USD 5246,58 a 360 días.
- Un depósito de USD 10.000 llegaría a USD 10.013,15 después de un mes y a USD 10.493,15 después de 360 días.
El resultado más alto corresponde al período de 360 días. También es la alternativa que exige mantener el dinero inmovilizado durante más tiempo.
El costo de dejar los dólares inmovilizados durante un año
El plazo fijo tradicional permite conocer la ganancia desde el comienzo. Esa previsibilidad implica resignar liquidez: el capital y los intereses quedan disponibles cuando termina el período acordado.
Una colocación de USD 10.000 a 180 días entrega aproximadamente USD 10.160,27 al finalizar el semestre. La alternativa de 360 días termina con USD 10.493,15. El resultado del primer caso durante los seis meses siguientes dependerá de la tasa disponible al momento de renovar.
Lo mismo ocurre con los depósitos a 30 días. La persona puede renovar el capital cada mes, retirar una parte o trasladarlo a otra inversión. Multiplicar la ganancia mensual actual por doce produciría una estimación poco confiable, ya que las entidades pueden modificar sus tasas durante el año.
La inmovilización también puede resultar problemática frente a un gasto inesperado, un viaje o una oportunidad de inversión. Una forma de reducir ese costo consiste en dividir el capital entre diferentes vencimientos. Este esquema permite recuperar una parte del dinero de manera periódica.
Qué plazo puede resultar más conveniente
Las colocaciones de 30 o 90 días ofrecen menor rendimiento y permiten recuperar antes los fondos. Los períodos de 180 días funcionan como una alternativa intermedia. El depósito de 360 días concentra la mayor tasa y exige tener certeza de que esos dólares no serán necesarios durante casi un año.
El crecimiento de las tasas también modificó la distribución de los depósitos. Los colocados entre 180 y 365 días acumulan USD 1442 millones, por encima de los USD 1178 millones correspondientes al tramo de 60 a 89 días. Las operaciones de 30 a 59 días continúan liderando, con USD 6044 millones.
La tasa de 5% anual mejora la recompensa por extender la colocación. La conveniencia final depende del uso previsto para esos ahorros y de la importancia que tenga conservar liquidez.
*
Los contenidos presentados en este artículo tienen fines exclusivamente informativos y no deben interpretarse como una recomendación de inversión ni de uso de las herramientas mencionadas. Cripto247 no asume responsabilidad por los resultados derivados de su utilización y/o aplicación y recomienda a los lectores realizar su propia investigación antes de tomar decisiones financieras.
*
Comments

Powered by RoundtableBuilt on infrastructure designed for real-time media. Learn more at RTB.io.© Roundtable 2026. By using this site you agree to the Terms of Use and Privacy Policy