




Aug 14, 2026 3:20 PM
El IPC de julio superó el rendimiento de los plazos fijos, las cuentas remuneradas y los fondos de liquidez inmediata. Una colocación bancaria de $1.000.000 terminó con una pérdida real cercana a $4870.
La inflación argentina subió 2,1% durante julio, por lo que las inversiones en pesos necesitaron superar ese porcentaje neto para conservar el poder de compra del capital durante el mes.
El dato oficial modificó el resultado de las alternativas más utilizadas por los ahorristas. Los plazos fijos tradicionales, las cuentas remuneradas y la mayoría de los fondos money market quedaron por debajo del IPC. Algunas inversiones bursátiles lograron superarlo, aunque para obtener ese rendimiento fue necesario asumir mayores riesgos o inmovilizar el dinero durante más tiempo.
Según el informe del INDEC, los precios acumularon un aumento de 19,3% durante 2026 y de 33,8% en los últimos doce meses. Además, el resultado mensual cortó la desaceleración registrada hasta junio, cuando el índice había avanzado 1,9%.
Cuánto debía rendir una inversión para ganarle a la inflación
Un capital de $1.000.000 necesitó generar más de $21.000 netos durante julio para terminar el mes con una ganancia real. Alcanzar exactamente esa cifra únicamente permitía mantener el poder adquisitivo inicial.
Esta es la referencia para los tres montos analizados:
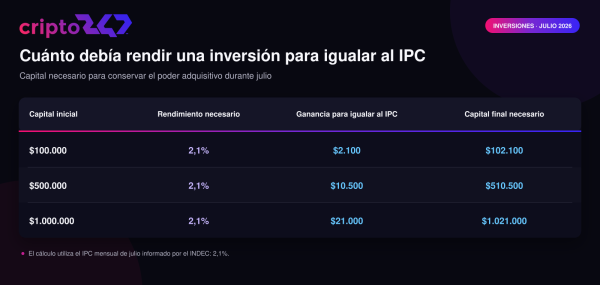
En una colocación simple a 30 días, el 2,1% equivale aproximadamente a una TNA de 25,55%. Por consiguiente, cualquier producto con una tasa inferior a ese nivel habría perdido contra una inflación idéntica, siempre que se utilice el mismo período de comparación.
Cuánto perdió un plazo fijo de $1.000.000
Entre los principales bancos, una de las mayores tasas informadas para clientes es la del Banco Provincia, con 19,5% TNA. Una colocación de $1.000.000 durante 30 días produce un interés de aproximadamente $16.027,40.
Al vencimiento, el ahorrista recibe $1.016.027,40. Para acompañar una inflación de 2,1%, necesitaba terminar con $1.021.000. En consecuencia, la brecha nominal llega a $4972,60.
La pérdida real, calculada al descontar el efecto de la inflación sobre el capital final, es de aproximadamente $4870,33. La diferencia entre ambas cifras surge del método utilizado: la primera compara montos nominales y la segunda expresa cuánto poder de compra conservó el dinero.
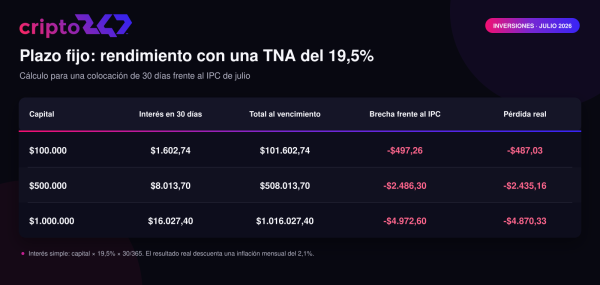
Los cálculos utilizan interés simple mediante la fórmula capital × TNA × 30/365. Las tasas bancarias pueden modificarse y deben consultarse nuevamente en el comparador oficial del BCRA antes de realizar una colocación.
También existen entidades que publican tasas diferentes para clientes y no clientes. Por ese motivo, el rendimiento final depende del banco, del canal utilizado y de las condiciones vigentes al momento de constituir el depósito.
Qué pasó con Bitcoin, Ethereum y las stablecoins frente a la inflación
Las criptomonedas también superaron el IPC argentino durante julio, aunque la comparación exige considerar dos variables: el precio de cada activo en dólares y la variación del tipo de cambio utilizado para comprarlo con pesos.
Bitcoin terminó el mes con un avance cercano al 7,5% en dólares, mientras que Ethereum registró una suba aproximada del 18,8%. A su vez, el dólar cripto aumentó alrededor del 3% en pesos durante julio.
Al combinar la variación de las criptomonedas en dólares con la suba aproximada del dólar cripto, una inversión realizada en pesos habría obtenido estos resultados estimados:
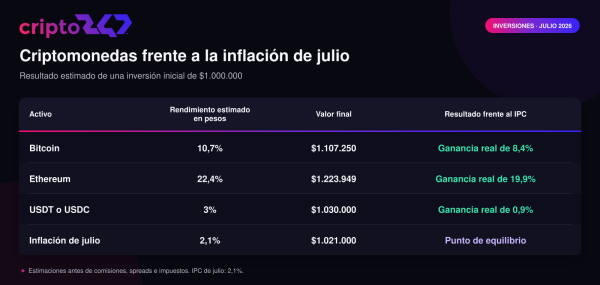
Los cálculos muestran que Bitcoin y Ethereum le ganaron ampliamente a la inflación de julio. Las stablecoins también preservaron el poder adquisitivo gracias al aumento de su cotización en pesos, con un margen mucho más reducido.
Por qué el resultado de Bitcoin en pesos fue mayor que su suba en dólares
El rendimiento estimado de Bitcoin no surge de sumar directamente 7,5% y 3%. Primero se aplica la variación del activo y luego la del dólar cripto:
1,075 × 1,03 − 1 = 10,7%
La misma metodología arroja una suba aproximada del 22,4% para Ethereum. Estos resultados excluyen comisiones, diferencias entre precios de compra y venta, costos de retiro e impuestos. Además, dependen del horario y de la plataforma utilizados para medir las cotizaciones.
El desempeño de julio tampoco garantiza un resultado semejante durante agosto. Bitcoin y Ethereum pueden registrar variaciones mucho más pronunciadas que un plazo fijo, una cuenta remunerada o una Lecap. Las stablecoins reducen la exposición a la volatilidad cripto, aunque incorporan riesgos vinculados con el emisor, las reservas, la plataforma y una eventual pérdida de paridad con el dólar.
Qué pasó con los fondos money market
Los fondos money market invierten en activos de corto plazo y permiten rescatar el dinero de manera inmediata o dentro de la misma jornada. Su rendimiento no está garantizado y cambia según la composición de cada cartera.
Durante julio, las referencias disponibles para los fondos y productos de liquidez inmediata se ubicaron aproximadamente entre 1,04% y 1,5% mensual. Por lo tanto, quedaron por debajo del IPC de 2,1%.
Si un fondo hubiera rendido 1,5%, los resultados serían los siguientes:
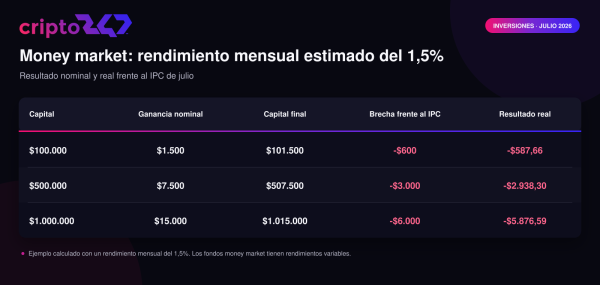
Estas cifras constituyen un ejemplo basado en el extremo superior del rango, no el rendimiento de todos los fondos. Para conocer el resultado efectivo se debe comparar el valor de la cuotaparte de cada FCI al comienzo y al final del período mediante la información de la Cámara Argentina de Fondos Comunes de Inversión.
Las Lecap que superaron el 2,1%
Las Letras del Tesoro Capitalizables presentan una situación diferente porque su resultado depende de la tasa contractual, del precio pagado y del momento de venta.
La Lecap S31L6, que venció el 31 de julio, capitalizaba a una tasa efectiva mensual de 2,75%, según los datos publicados por la Secretaría de Finanzas. Un inversor que hubiera accedido a esa tasa y mantenido el título hasta su vencimiento habría superado el IPC de julio.
Con un capital de $1.000.000, una tasa de 2,75% representa una ganancia nominal de $27.500. Después de descontar la inflación, el resultado real asciende aproximadamente a $6366,31.
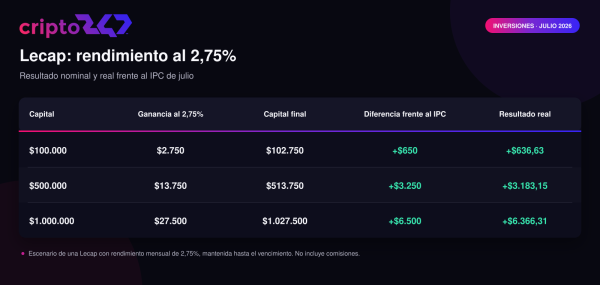
La licitación oficial también informó una tasa mensual de 2,30% para la S30N6. Ese porcentaje supera por apenas 0,2 puntos el IPC de julio.
La comparación requiere cautela porque una Lecap comprada en el mercado secundario puede ofrecer un rendimiento diferente. El precio varía durante cada rueda, existen comisiones y una venta anterior al vencimiento puede generar una ganancia menor o incluso una pérdida.
Qué inversiones le ganaron realmente a la inflación de julio
Al considerar el desempeño de mercado de las principales alternativas locales, las acciones del índice S&P Merval fueron las únicas que superaron al IPC y al dólar durante julio. El índice avanzó aproximadamente 2,3% en pesos y 4,1% medido al tipo de cambio contado con liquidación, según datos de GMA Capital.
Los plazos fijos tradicionales, las cuentas remuneradas, los fondos money market y el rendimiento promedio de las Lecap negociadas en el mercado quedaron por debajo del 2,1%. Determinadas letras con una tasa contractual superior lograron un resultado positivo para quienes las compraron en condiciones adecuadas y las conservaron hasta el vencimiento.
Por eso, afirmar que “las Lecap le ganaron a la inflación” exige identificar el título, el precio de compra y el plazo. La misma precaución corresponde a los fondos comunes, ya que cada cartera registra un rendimiento propio.
Plazo fijo, billetera o Lecap: las diferencias que debe evaluar el ahorrista
El rendimiento es solo uno de los factores que diferencian estas alternativas. El plazo fijo inmoviliza el dinero durante 30 días y cuenta con la garantía limitada prevista para los depósitos bancarios. Las cuentas remuneradas mantienen el saldo disponible, aunque pueden establecer topes y condiciones para acceder a las tasas más altas.
Los fondos money market también ofrecen liquidez, mientras su rendimiento es variable y depende de los activos de la cartera. Las Lecap pueden superar esas tasas, aunque incorporan riesgo de precio, comisiones y exposición al crédito del Tesoro.
En todos los casos, la comparación correcta debe realizarse sobre el mismo plazo, con rendimientos netos y después de descontar la inflación. Una TNA más alta no garantiza una ganancia real: primero debe convertirse en el rendimiento efectivo correspondiente a los días durante los cuales permanecerá invertido el dinero.
*
Los contenidos presentados en este artículo tienen fines exclusivamente informativos y no deben interpretarse como una recomendación de inversión ni de uso de las herramientas mencionadas. Cripto247 no asume responsabilidad por los resultados derivados de su utilización y/o aplicación y recomienda a los lectores realizar su propia investigación antes de tomar decisiones financieras.
*
Comments

Powered by RoundtableBuilt on infrastructure designed for real-time media. Learn more at RTB.io.© Roundtable 2026. By using this site you agree to the Terms of Use and Privacy Policy