




Jul 20, 2026 2:08 PM
Los fondos con rescate en 24 horas, los bonos de corto plazo y las obligaciones negociables permiten asumir distintos niveles de riesgo. La elección depende del tiempo durante el que se puede mantener el dinero invertido y de la necesidad de disponer del capital.
Los ahorristas que buscan una renta superior a la de una cuenta remunerada o un plazo fijo tienen tres alternativas que ganaron espacio entre las recomendaciones para el segundo semestre de 2026: los Fondos Comunes de Inversión T+1, los títulos públicos de corto plazo y las Obligaciones Negociables emitidas por empresas.
Los instrumentos presentan diferencias importantes. Los fondos ofrecen diversificación y permiten retirar el dinero en el día o dentro de las 24 horas hábiles. Los bonos pueden entregar un rendimiento mayor cuando se mantienen hasta su vencimiento, con variaciones de precio durante el recorrido. Las ON permiten invertir en deuda corporativa y acceder a intereses en dólares.
En julio, los fondos de renta fija T+1 mostraban rendimientos nominales anuales de entre 23,8% y 33,2%. Las letras del Tesoro con vencimientos durante el segundo semestre ofrecían tasas mensuales cercanas al 1,5% y 1,9%. Las ON de empresas energéticas de primera línea operaban con retornos aproximados del 7,2% anual en dólares.
Ninguna de esas cifras garantiza la ganancia futura. Los resultados de los fondos cambian diariamente y los bonos pueden subir o bajar de precio. Las ON incorporan el riesgo de que la compañía emisora tenga dificultades para cumplir sus compromisos.
Una alternativa conservadora: fondos T+0 y T+1
Los Fondos Comunes de Inversión reúnen el dinero de múltiples ahorristas y lo colocan en una cartera administrada por una sociedad gerente. Cada persona recibe cuotapartes cuyo valor cambia según el desempeño de los activos del fondo.
Los fondos T+0 permiten solicitar el rescate y recibir el dinero durante la misma jornada, de acuerdo con el horario establecido por la administradora. Los T+1 acreditan el capital un día hábil después.
La diferencia de liquidez se refleja en las inversiones que puede realizar cada categoría. Los money market o fondos de dinero colocan gran parte de la cartera en cuentas remuneradas, cauciones y depósitos bancarios de muy corto plazo. Los fondos T+1 pueden incorporar letras, bonos y otros activos con mayores movimientos de precio.
Durante julio, los money market y las cuentas remuneradas presentaban rendimientos anualizados de entre 12,5% y 18%, equivalentes a una ganancia mensual aproximada de entre 1,04% y 1,5%. Los fondos de renta fija T+1 registraban tasas nominales de entre 23,8% y 33,2%, con retornos mensuales recientes de entre 1,98% y 2,77%.
Sobre una inversión de $1.000.000, esos porcentajes representarían los siguientes resultados mensuales orientativos:
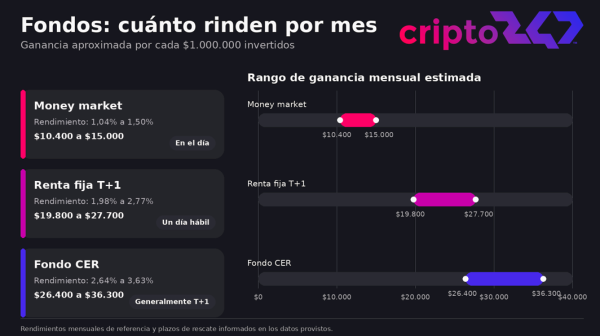
Los números corresponden al comportamiento reciente de las categorías y no a una tasa pactada. Un fondo T+1 puede presentar una jornada negativa cuando caen los bonos que forman su cartera.
La ventaja principal está en la diversificación. El ahorrista accede a varios instrumentos mediante una sola inversión y delega la selección en un equipo profesional. La Comisión Nacional de Valores regula y controla a los fondos, sus sociedades gerentes y sus entidades depositarias.
El dinero tampoco cuenta con la garantía de un depósito bancario. El valor de la cuotaparte puede bajar y la administradora no asegura el mantenimiento del capital ni un rendimiento determinado.
Para quién puede servir un fondo T+1
Esta alternativa puede encajar en un perfil conservador que ya cuenta con un fondo de emergencia y puede esperar hasta el siguiente día hábil para retirar el dinero.
El plazo sugerido debería ser superior al de una cuenta remunerada. Utilizar un fondo de renta fija para pagar un gasto dentro de dos o tres días expone al ahorrista a vender durante una caída puntual.
Una distribución posible para $1.000.000 sería mantener $300.000 en un fondo T+0 y colocar $700.000 en un T+1. La primera parte conserva disponibilidad inmediata y la segunda busca un rendimiento mayor.
Bonos de corto plazo: más rendimiento con riesgo de precio
Los títulos públicos representan deuda emitida por el Estado. El inversor compra el derecho a recibir intereses, actualizaciones o la devolución del capital de acuerdo con las condiciones de cada bono.
Las letras y bonos con vencimientos cercanos aparecen entre las alternativas de la City para períodos de dos a seis meses. El atractivo está en conocer el flujo previsto al vencimiento y capturar una tasa superior a la de las colocaciones de liquidez inmediata.
Una de las opciones mencionadas para el segundo semestre es la Lecap S30N6, con vencimiento el 30 de noviembre de 2026. A comienzos de julio ofrecía una tasa mensual cercana al 1,8% y un rendimiento directo próximo al 10% hasta el pago final.
Otro título seguido por los analistas es el bono dual TTS26. El instrumento vence en septiembre de 2026 y paga el resultado más alto entre una tasa fija equivalente a una TEM del 2,17% y la tasa TAMAR del Banco Central. Esa estructura permite mejorar el rendimiento cuando sube la referencia utilizada para los depósitos mayoristas.
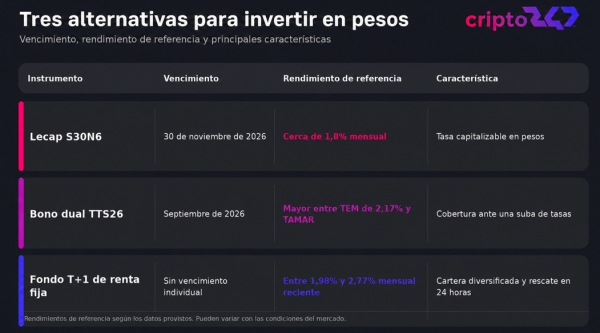
El rendimiento informado para un bono supone determinadas condiciones de compra y, con frecuencia, su conservación hasta el vencimiento. El resultado cambia cuando el inversor vende antes.
El precio de mercado puede caer por una suba de tasas, un aumento del riesgo soberano, una mayor demanda de dólares o un cambio en las expectativas económicas. La venta anticipada puede producir una ganancia inferior a la esperada o una pérdida de capital.
El riesgo de quedarse en pesos
Los bonos de tasa fija compiten con la evolución del dólar y de la inflación. Una ganancia positiva en pesos puede transformarse en una pérdida medida en moneda extranjera cuando el tipo de cambio sube más que el rendimiento acumulado.
Para la Lecap S30N6, especialistas calculaban a comienzos de julio un dólar de equilibrio cercano a $1671 para la fecha de vencimiento. Por encima de ese nivel, la estrategia de comprar dólares al inicio habría entregado un resultado mayor que permanecer en la letra.
El cálculo varía todos los días con el precio del bono y la cotización de la moneda estadounidense. Su utilidad está en mostrar que una tasa elevada en pesos no garantiza una ganancia real ni un rendimiento positivo en dólares.
Esta alternativa puede corresponder a un perfil agresivo dentro de las inversiones de renta fija. El ahorrista asume riesgo soberano, riesgo cambiario y movimientos de precio para buscar un retorno superior.
Obligaciones negociables: una renta en dólares emitida por empresas
Las Obligaciones Negociables son títulos de deuda corporativa. Una empresa recibe los fondos de los inversores y asume el compromiso de pagar intereses y devolver el capital bajo un cronograma determinado.
Las principales mesas de análisis mantienen una visión positiva sobre el crédito corporativo argentino y priorizan emisores con capacidad de generación de dólares, especialmente dentro del sector energético.
Entre las ON destacadas durante julio se encontraban:
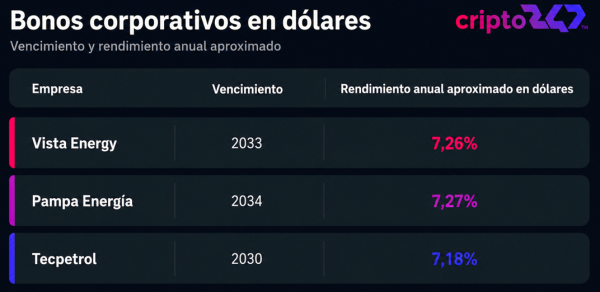
Las tasas corresponden al rendimiento que surgía del precio de mercado, no necesariamente al cupón nominal de cada emisión. El retorno efectivo depende de cuánto se pague por el título, de los intereses cobrados y del valor al que se venda o amortice.
Una inversión de US$10.000 con un rendimiento anual del 7,2% representaría una renta teórica de US$720 durante un año. El flujo concreto puede distribuirse en pagos semestrales, trimestrales o bajo el esquema previsto en cada prospecto.
La ON puede comprarse en pesos o dólares cuando cuenta con negociación en ambos segmentos. El inversor necesita una cuenta comitente en un banco o agente bursátil.
Qué riesgos tienen las ON
La empresa puede atravesar problemas financieros y reestructurar o incumplir su deuda. La fortaleza del emisor, la cantidad de compromisos existentes, la moneda en la que genera ingresos y la calificación crediticia son variables centrales.
El precio también cambia con las tasas internacionales. Cuando suben los rendimientos exigidos por el mercado, los bonos ya emitidos suelen bajar de valor. El efecto es mayor en los títulos de vencimiento más lejano.
Las ON de Vista, Pampa Energía y Tecpetrol mencionadas en la comparación vencen entre 2030 y 2034. Esa duración amplifica las variaciones de precio y exige un horizonte más largo.
La liquidez tampoco es idéntica en todas las emisiones. Los títulos más operados pueden venderse durante las ruedas bursátiles. Las series con poco volumen pueden presentar una diferencia amplia entre el precio comprador y el vendedor.
Las ON pueden integrar una cartera moderada cuando se eligen compañías con balances sólidos, buena calificación y vencimientos distribuidos. La compra de un único título concentra el riesgo en una empresa y un sector.
Tres perfiles para invertir durante el segundo semestre
El perfil conservador puede utilizar fondos T+0 y T+1, con una parte disponible durante la jornada y otra invertida en renta fija de corto plazo.
Una posible distribución de $1.000.000 sería:
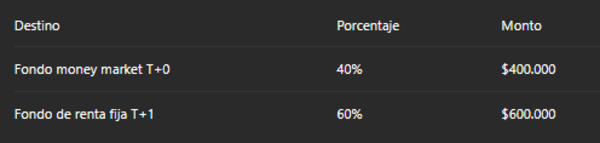
Esta estructura prioriza la liquidez y evita concentrar todo el capital en un solo bono.
El perfil moderado puede sumar Obligaciones Negociables y conservar una reserva en fondos de corto plazo:
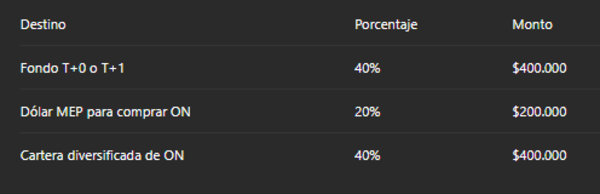
La conversión a dólares reduce la exposición directa al peso. El valor en pesos de la cartera continuará cambiando con el tipo de cambio y el precio de los bonos corporativos.
El perfil agresivo puede incorporar títulos públicos con vencimiento durante el segundo semestre:
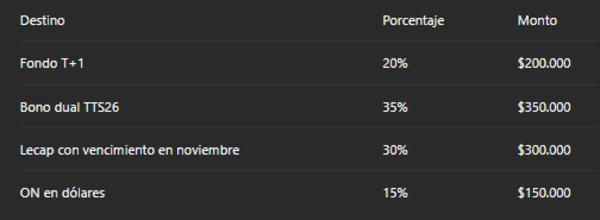
La distribución es ilustrativa. Una persona que necesite el dinero para pagar alquiler, servicios, impuestos o una compra próxima no debería exponerlo a movimientos de bonos y ON.
Qué opción puede superar al plazo fijo
Los fondos T+1 presentan el acceso más sencillo y una liquidez superior. Su rendimiento no queda establecido de antemano y puede cambiar con el precio de los activos.
Los bonos de corto plazo permiten fijar una estrategia hasta una fecha determinada. La ganancia potencial queda expuesta al riesgo soberano, a una venta anticipada y a la evolución del dólar.
Las ON ofrecen renta en moneda estadounidense y trasladan el riesgo desde el Estado hacia la empresa emisora. Los títulos de mayor duración pueden experimentar movimientos significativos antes del vencimiento.
La mejor alternativa no surge solamente de comparar porcentajes. También depende de la moneda del objetivo, el plazo disponible y la capacidad de tolerar una caída temporal.
Para un horizonte inferior a un mes, los fondos de liquidez inmediata mantienen una ventaja operativa. Entre dos y seis meses, los bonos cortos pueden capturar un rendimiento mayor. Para objetivos de varios años y una cartera en dólares, las ON permiten incorporar intereses corporativos.
La búsqueda de una renta mayor exige aceptar alguna combinación de menor liquidez, variaciones de precio, riesgo de crédito o exposición cambiaria. El plazo fijo elimina parte de esas incertidumbres al fijar desde el inicio el monto que pagará al vencimiento. Las alternativas del mercado ofrecen un retorno potencial superior a cambio de perder esa previsibilidad.
Los rendimientos corresponden a referencias publicadas durante julio de 2026 y pueden cambiar con los precios del mercado. Las carteras son ejemplos educativos, no contemplan la situación económica ni los objetivos de una persona determinada y no constituyen una recomendación de compra.
*
Los contenidos presentados en este artículo tienen fines exclusivamente informativos y no deben interpretarse como una recomendación de inversión ni de uso de las herramientas mencionadas. Cripto247 no asume responsabilidad por los resultados derivados de su utilización y/o aplicación y recomienda a los lectores realizar su propia investigación antes de tomar decisiones financieras.
*
Comments

Powered by RoundtableBuilt on infrastructure designed for real-time media. Learn more at RTB.io.© Roundtable 2026. By using this site you agree to the Terms of Use and Privacy Policy