




Jul 31, 2026 1:39 PM
Los ahorristas que renueven un plazo fijo al comenzar agosto encontrarán diferencias de hasta 3,5 puntos porcentuales entre los diez bancos con mayor volumen de depósitos. Con las tasas informadas al Banco Central de la República Argentina (BCRA) al cierre de julio, una colocación de $1.000.000 a 30 días genera entre $13.150,68 y $16.027,40 de intereses.
Banco Provincia encabeza ese grupo con una tasa nominal anual (TNA) del 19,5%. Banco Nación ofrece 19% y Banco Macro, 18,75%. En el extremo inferior aparecen Santander y Patagonia, ambos con 16%. Entre la alternativa más alta y la más baja existe una diferencia de $2.876,72 al cabo de 30 días.
El comparador oficial del BCRA reúne las tasas para depósitos online, intransferibles y constituidos a 30 días. El organismo aclara que cada banco reporta sus propios datos y que el porcentaje puede variar para otros montos, plazos o canales. La tasa queda fijada al confirmar la operación; las modificaciones posteriores afectan a las nuevas colocaciones.
Cuánto paga cada banco por un plazo fijo de $1.000.000
Los siguientes cálculos toman una inversión de $1.000.000 durante 30 días y aplican la fórmula de interés simple utilizada para un plazo fijo tradicional: capital por TNA, multiplicado por 30 y dividido por 365. Los importes están redondeados a dos decimales.
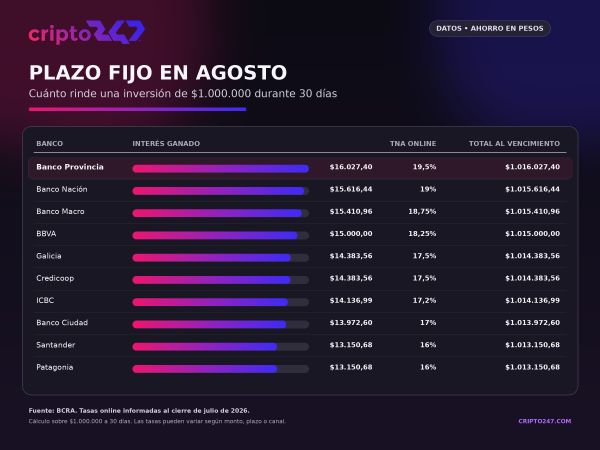
La tabla usa las tasas difundidas el 29 de julio y disponibles al cierre del relevamiento. Antes de confirmar el depósito conviene revisar la pantalla final del banco, donde deben figurar la TNA, el plazo, el interés y el monto total que se acreditará al vencimiento.
Qué entidades ofrecen tasas más altas a quienes no son clientes
El comparador del BCRA también incluye bancos y compañías financieras que aceptan plazos fijos online de personas que no tienen una cuenta previa. En la última actualización disponible, Crédito Regional y Reba informaban una TNA del 23%; Banco Meridian, 22,25%; BICA, CMF y Banco Voii, 22%.
Una TNA del 23% produce $18.904,11 de intereses por cada $1.000.000 colocado durante 30 días. El total al vencimiento asciende a $1.018.904,11. La brecha frente a una tasa del 16% alcanza $5.753,43 en un mes.
Abrir un plazo fijo en otra entidad requiere ingresar desde el enlace oficial publicado por el Banco Central y completar la solicitud con una cuenta bancaria propia para enviar y recibir los fondos. El trámite no exige abrir una caja de ahorro en el banco receptor. La dirección web merece una verificación cuidadosa: los enlaces recibidos por mensajes, anuncios o cuentas de redes sociales pueden conducir a páginas falsas que buscan credenciales bancarias.
TNA, rendimiento mensual e inflación: qué mirar antes de invertir
La TNA permite comparar ofertas bajo una base anual, aun cuando el depósito dure 30 días. Una tasa del 19,5% equivale a un rendimiento cercano al 1,60% para ese plazo. Una TNA del 23% representa aproximadamente 1,89% en 30 días. Esos porcentajes no incluyen reinversión automática.
La tasa efectiva anual sería mayor si el capital y los intereses se renovaran cada 30 días durante un año y cada renovación mantuviera el mismo rendimiento. Esa última condición no está garantizada: los bancos pueden cambiar sus tasas para los depósitos siguientes.
La comparación con la inflación también necesita el mismo horizonte temporal. La Universidad Torcuato Di Tella informó que el promedio de inflación esperada por la población para los próximos doce meses subió a 35,8% en julio, con una mediana del 30%. Ese relevamiento mide expectativas y no anticipa cuánto aumentarán los precios durante cada mes. El rendimiento nominal del plazo fijo solo protege el poder de compra cuando supera la inflación efectivamente registrada durante el período.
Cómo constituir el plazo fijo y evitar errores
El depósito puede realizarse desde el home banking o la aplicación oficial de la entidad. El usuario debe ingresar en la sección de inversiones, elegir “plazo fijo tradicional”, cargar el monto, seleccionar 30 días y revisar el comprobante antes de confirmar.
El dinero permanece inmovilizado hasta el vencimiento en un plazo fijo tradicional. Por esa razón conviene reservar fuera de la colocación los fondos necesarios para gastos e imprevistos. También hay que comprobar la modalidad de renovación: algunas entidades ofrecen acreditar capital e intereses en la cuenta, renovar solo el capital o renovar ambos importes.
Las tasas pueden cambiar durante agosto. La referencia válida para cada operación será la que muestre el banco en el momento de constituirla y quede registrada en el comprobante.
*
Los contenidos presentados en este artículo tienen fines exclusivamente informativos y no deben interpretarse como una recomendación de inversión ni de uso de las herramientas mencionadas. Cripto247 no asume responsabilidad por los resultados derivados de su utilización y/o aplicación y recomienda a los lectores realizar su propia investigación antes de tomar decisiones financieras.
*
Comments

Powered by RoundtableBuilt on infrastructure designed for real-time media. Learn more at RTB.io.© Roundtable 2026. By using this site you agree to the Terms of Use and Privacy Policy