




Aug 8, 2026 8:00 AM
Las tasas bancarias bajaron y el USDT cotiza por encima del dólar oficial. Cuánto deja hoy un plazo fijo de $1 millón, cuántos dólares digitales se pueden comprar y cuánto debería subir el dólar cripto para superar ese rendimiento.
Plazo fijo o dólar cripto son dos alternativas que parten del mismo capital y responden a objetivos diferentes. Con $1.000.000, un depósito bancario permite conocer desde el comienzo cuántos pesos se cobrarán dentro de 30 días, mientras que comprar USDT mantiene la exposición al valor del dólar y el resultado final depende de la cotización de la stablecoin cuando se venda.
La diferencia es clave para comparar correctamente. USDT no paga intereses por el simple hecho de mantenerlo en una billetera. Si una plataforma ofrece rendimientos por depositar stablecoins, se trata de un producto adicional con condiciones y riesgos propios. Los términos de Tether establecen que los titulares de USDT no tienen derecho a los rendimientos generados por los activos que forman sus reservas.
Con las tasas y cotizaciones disponibles el 7 de agosto de 2026, se puede calcular qué tendría que ocurrir durante los próximos 30 días para que cada alternativa obtenga un resultado mayor.
Cuánto rinde un plazo fijo de $1.000.000 a 30 días
El comparador oficial del Banco Central mostraba tasas muy diferentes entre entidades. Entre los diez bancos con mayor volumen de depósitos, las TNA para colocaciones online a 30 días iban desde 16% hasta 19,5%, mientras que otras entidades ofrecían tasas de hasta 23% TNA.
Banco Nación, utilizado habitualmente como referencia, ofrecía 19% TNA para depósitos electrónicos de personas humanas a plazos de entre 30 y 59 días.
Con una TNA del 19%, el cálculo para $1.000.000 durante 30 días es:
Interés: $15.616
Capital al vencimiento: $1.015.616
La cuenta surge de aplicar la tasa nominal anual proporcionalmente a 30 días: $1.000.000 × 19% × 30 / 365.
Si se utilizara una tasa de 23% TNA, que era la mayor informada para no clientes dentro del comparador del BCRA al momento de la consulta, el rendimiento sería de aproximadamente $18.904 y el capital final alcanzaría los $1.018.904.
Esto significa que, dependiendo del banco elegido, un plazo fijo de $1 millón podía dejar entre unos $13.000 y $19.000 en 30 días dentro del rango de tasas relevado por el Banco Central.
Cuántos USDT se pueden comprar con $1.000.000
El dólar cripto se encontraba por encima del dólar oficial durante la mañana del 7 de agosto. CriptoYa mostraba al USDT alrededor de $1576,15 para la compra, mientras que el dólar oficial tenía un precio de venta de $1520.
A esa cotización, $1.000.000 permitían comprar aproximadamente: 634,46 USDT
El cálculo no incorpora posibles comisiones adicionales de cada exchange o costos de retiro, por lo que la cantidad efectiva puede variar según la plataforma.
A partir de ese momento, el ahorrista seguiría teniendo aproximadamente 634,46 USDT dentro de 30 días. El resultado en pesos dependerá enteramente de cuánto valga cada USDT cuando decida venderlo.
Plazo fijo vs. dólar cripto: los escenarios después de 30 días
Tomando como punto de partida el precio de compra de $1.576,15 por USDT y la cotización de venta disponible al momento de la consulta, estos serían algunos escenarios aproximados:
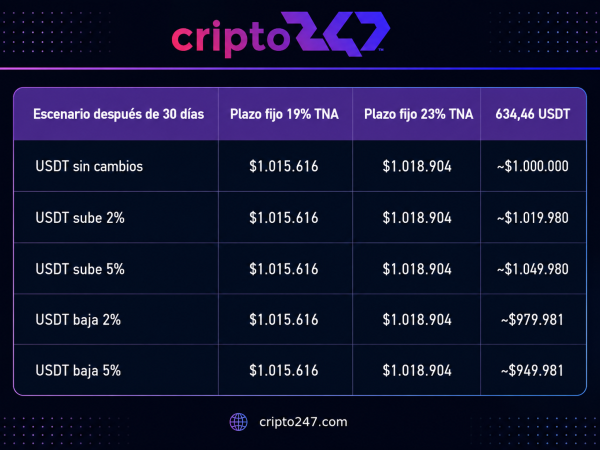
Los escenarios del dólar cripto son ejercicios matemáticos y no proyecciones sobre el tipo de cambio. Además, los resultados pueden reducirse por comisiones, diferencias entre precio comprador y vendedor y costos propios de cada plataforma.
La tabla muestra con claridad la diferencia entre ambas alternativas. El plazo fijo paga una cantidad conocida de pesos. El USDT conserva una cantidad fija de dólares digitales y su equivalente en moneda local cambia junto con su cotización.
Cuánto tendría que subir el dólar cripto para ganarle al plazo fijo
Con los valores actuales, la comparación permite calcular un punto de equilibrio.
Para igualar los $1.015.616 que devolvería un plazo fijo del Banco Nación al 19% TNA, los 634,46 USDT comprados hoy deberían poder venderse dentro de 30 días a aproximadamente: $1600,76 por USDT
Eso equivale a una suba cercana al 1,56% respecto del precio utilizado para realizar la compra.
Para superar los $1.018.904 que entregaría un plazo fijo al 23% TNA, el precio de venta del USDT debería llegar aproximadamente a: $1605,95 por USDT
En ese caso, la suba necesaria rondaría el 1,89%.
En una operación real, el dólar cripto tendría que avanzar algo más para compensar cualquier spread o comisión adicional.
Qué pasa si el dólar cripto queda igual durante 30 días
Si USDT mantuviera prácticamente la misma cotización durante todo el período, quien compró los 634,46 USDT terminaría con un monto cercano al millón de pesos iniciales al venderlos.
El plazo fijo, en ese mismo escenario, habría generado entre aproximadamente $15.600 y $18.900 según las tasas utilizadas en este ejercicio. La razón es sencilla: el banco paga intereses por inmovilizar los pesos durante 30 días, mientras que USDT por sí mismo no genera rendimiento.
La situación cambia cuando sube el dólar cripto. Con un aumento de apenas 2% durante esos 30 días, el equivalente en pesos de los USDT alcanzaría cerca de $1,02 millones y quedaría ligeramente por encima incluso del plazo fijo calculado al 23% TNA, antes de considerar costos.
Una caída del dólar cripto produce el efecto inverso. Si retrocediera 5% en pesos, los USDT representarían alrededor de $950.000, mientras que el plazo fijo conservaría el rendimiento pactado al momento de constituirlo.
Plazo fijo o dólar cripto: cuál conviene
La comparación depende de qué riesgo quiere asumir el ahorrista.
El plazo fijo tradicional ofrece previsibilidad en pesos. La tasa queda definida cuando se realiza la colocación y el dinero permanece inmovilizado hasta el vencimiento. El BCRA permite comparar las tasas informadas por los bancos y también constituir depósitos online en algunas entidades sin necesidad de ser cliente.
El dólar cripto ofrece exposición al dólar y disponibilidad durante las 24 horas, aunque incorpora riesgo cambiario, riesgo del emisor de la stablecoin y riesgo de la plataforma utilizada. En Argentina, los proveedores que realizan actividades alcanzadas por la normativa deben cumplir con el régimen de PSAV de la Comisión Nacional de Valores.
Por eso, plazo fijo y USDT no cumplen exactamente la misma función. Con las cifras actuales, el primero necesita únicamente que transcurran los 30 días para obtener el rendimiento pactado. El dólar cripto necesita una suba aproximada de 1,6% a 1,9% en pesos para igualar los rendimientos analizados.
Para quien evalúa qué hacer con $1.000.000 durante 30 días, esa es la variable central: el plazo fijo apuesta por una tasa conocida en pesos; el dólar cripto apuesta por preservar exposición al dólar y depender de lo que ocurra con su cotización.
*
Los contenidos presentados en este artículo tienen fines exclusivamente informativos y no deben interpretarse como una recomendación de inversión ni de uso de las herramientas mencionadas. Cripto247 no asume responsabilidad por los resultados derivados de su utilización y/o aplicación y recomienda a los lectores realizar su propia investigación antes de tomar decisiones financieras.
*
Comments

Powered by RoundtableBuilt on infrastructure designed for real-time media. Learn more at RTB.io.© Roundtable 2026. By using this site you agree to the Terms of Use and Privacy Policy