



Jan 19, 2026 7:40 PM
La fundadora de Ark Invest analizó las diferencias de oferta entre ambos activos y afirmó que la criptomoneda tiene una ventaja estructural cuando crece la demanda.
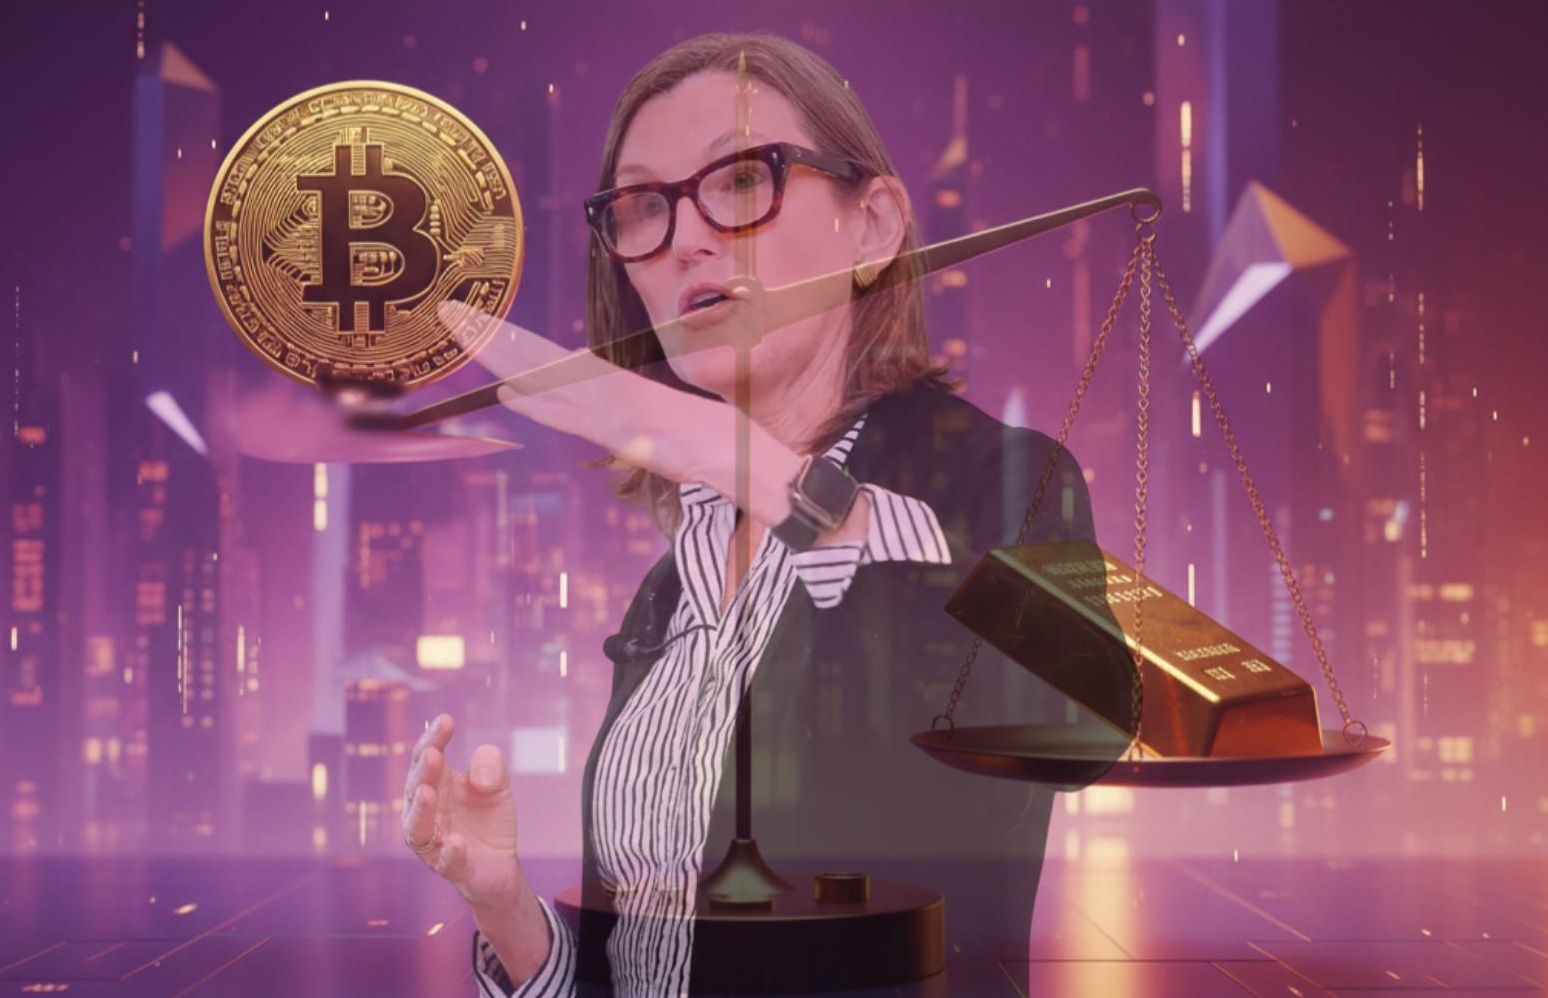
Cathie Wood, fundadora y CEO de Ark Invest, aseguró que bitcoin se consolida como un activo escaso más eficiente que el oro en un escenario de expansión de la demanda institucional.
En su informe 2026 Outlook, Wood analizó la evolución reciente de ambos activos y puso el foco en una diferencia estructural: la rigidez matemática de la oferta de la principal criptomoneda frente a la flexibilidad productiva del metal precioso.
El contraste de rendimientos recientes refuerza el debate. Mientras el oro avanzó con fuerza durante 2025, bitcoin mostró un retroceso moderado. Para Wood, la explicación del rally del metal no reside en temores inflacionarios, sino en un proceso más amplio de creación de riqueza global que supera el crecimiento anual de su oferta. En ese contexto, advirtió que “la demanda incremental de oro podría estar superando el crecimiento de su oferta”.
Bitcoin, en cambio, responde a reglas distintas. Wood remarcó que “los mineros de oro, al aumentar la producción, pueden hacer algo que no es posible con BTC”. Y agregó: “Bitcoin está matemáticamente programado para crecer cerca del 0,82% anual durante los próximos dos años, momento en el que su ritmo se desacelerará a alrededor del 0,41% por año”. Esa trayectoria, definida de antemano, limita cualquier reacción de la oferta frente a un aumento de precios.
Esta rigidez convierte a la criptomoneda líder en un activo particularmente sensible a los cambios en la demanda. El informe plantea que, ante un flujo sostenido de capital —como el que podrían aportar los ETF al contado—, el impacto sobre el precio de bitcoin sería más pronunciado que en el caso del oro. Si el interés continúa en ascenso, la criptomoneda podría beneficiarse más que el metal debido a su naturaleza matemática.
El análisis también puso en perspectiva el desempeño reciente de bitcoin, que Wood considera débil solo si se lo observa de forma aislada. Tras un fuerte avance en el ciclo previo, una etapa de consolidación no altera su argumento central: cuando el capital busca refugio en activos duros, BTC comparte espacio con el oro, aunque con una asimetría clave. Mientras la producción del metal puede expandirse, la oferta de la criptomoneda permanece fija, lo que amplifica su reacción ante el regreso de la demanda.
De cara al futuro, Wood introdujo además un enfoque histórico. Señaló que la relación entre la capitalización del oro y la oferta monetaria M2 alcanzó niveles comparables a los de períodos considerados extremos, como los años treinta y ochenta. En el pasado, esos picos precedieron fases de retroceso del metal y ciclos favorables para otros activos.
Para los administradores de carteras, la ejecutiva destacó un último punto: la diversificación. Wood observó que la correlación entre bitcoin y el oro resulta menor que la existente entre acciones y bonos tradicionales. Bajo esa lógica, concluyó que BTC "debería ser una buena fuente de diversificación para los gestores de activos que busquen mayores retornos por unidad de riesgo en los próximos años".
El planteo de Ark Invest no presenta la comparación entre oro y bitcoin como una disyuntiva excluyente. La estabilidad histórica del metal convive con el potencial de apreciación asimétrica de la criptomoneda. Para Wood, la clave hacia 2026 no pasa por decidir una compra o una venta inmediata, sino por comprender cómo la escasez programada de bitcoin puede redefinir su rol dentro de las carteras globales.
*
Los contenidos presentados en este artículo tienen fines exclusivamente informativos y no deben interpretarse como asesoramiento fiscal, recomendación de inversión ni de uso de las herramientas mencionadas. Cripto247 no asume responsabilidad por los resultados derivados de su utilización y/o aplicación y recomienda a los lectores realizar su propia investigación antes de tomar decisiones y acciones financieras, impositivas y de inversión.
*
Comments

Powered by RoundtableBuilt on infrastructure designed for real-time media. Learn more at RTB.io.© Roundtable 2026. By using this site you agree to the Terms of Use and Privacy Policy