
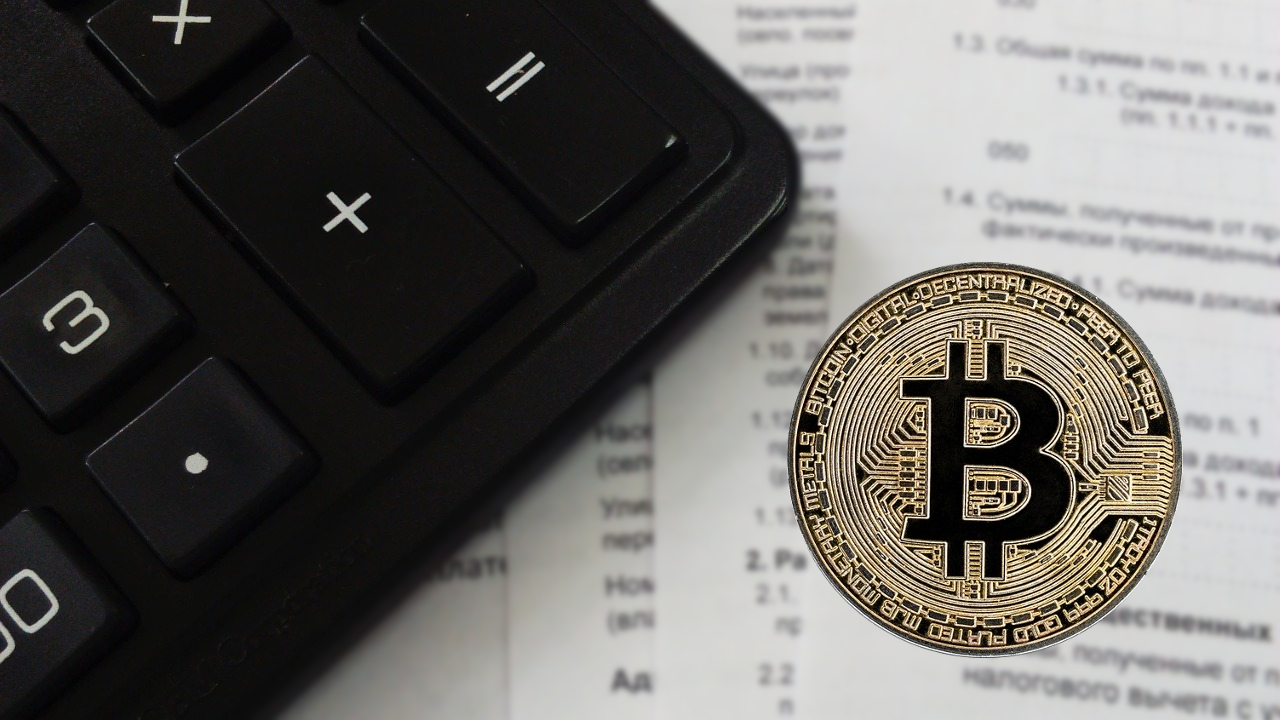

República Checa aprobó una exención del impuesto sobre plusvalías para el Bitcoin mantenido durante más de tres años, con efecto a partir de enero de 2025.
El Bitcoin mantenido durante más de tres años estará ahora exento del impuesto sobre plusvalías, tras una enmienda aprobada por la República Checa el viernes 6 de diciembre de 2024.
Esta nueva norma, que entrará en vigor el 1 de enero de 2025, introduce un marco fiscal favorable para los criptoinversores y marca un cambio notable en el enfoque del país hacia los activos digitales.
La enmienda permite a las personas físicas excluir los ingresos de la tributación personal si sus ganancias anuales en criptomonedas son inferiores a 100.000 coronas checas o si sus Bitcoin y otros activos digitales se mantienen durante más de tres años antes de ser vendidos.
Sin embargo, la exención excluye los tokens de dinero electrónico y sólo se aplica a los activos que no formen parte de las participaciones empresariales durante al menos tres años tras el cese de la actividad por cuenta propia.
Estos cambios equiparan la fiscalidad del Bitcoin a la de instrumentos financieros tradicionales como las acciones.
La consultora BDO destacó que la enmienda refleja las exenciones existentes para las transferencias de valores, imponiendo un límite agregado de 40 millones de coronas checas a las ganancias procedentes de valores, participaciones empresariales y criptotransacciones.
Según el sistema fiscal actual, las transacciones de Bitcoin están gravadas con un tipo fijo del 15% para las personas físicas y del 19% para las empresas.
Las rentas más elevadas, superiores a 1.935.552 coronas checas (unos 81.579 dólares), están sujetas a un tipo impositivo del 23%.
Sin disposiciones transitorias, los activos adquiridos antes de 2025 podrán acogerse a estas exenciones cuando se vendan con arreglo a las nuevas normas.
A pesar de estas aclaraciones, sigue habiendo dudas sobre cómo pueden confirmar los contribuyentes la duración de la propiedad y si todos los tipos de activos digitales entran en el ámbito de aplicación de las exenciones.
La Ley del Impuesto sobre la Renta carece actualmente de una definición precisa de los activos digitales, lo que deja margen para la interpretación.
A medida que se acerca la fecha de aplicación de 2025, se espera que los contribuyentes, los intercambios y los asesores revisen sus prácticas de mantenimiento de registros para cumplir con el requisito de tenencia de tres años y los límites de ingresos.
Las partes interesadas también han instado a las autoridades checas a que publiquen más orientaciones para eliminar las incertidumbres que rodean al nuevo marco.
La legislación sitúa a la República Checa como parte de una creciente lista de países que están revisando sus políticas fiscales para fomentar la adopción de las criptomonedas.
Recientemente, Italia redujo su propuesta de tasa impositiva sobre las ganancias de capital en criptomoneda del 42% al 28%, señalando un cambio europeo más amplio en la regulación de las criptomonedas.
*
