



Jan 8, 2026 3:26 PM
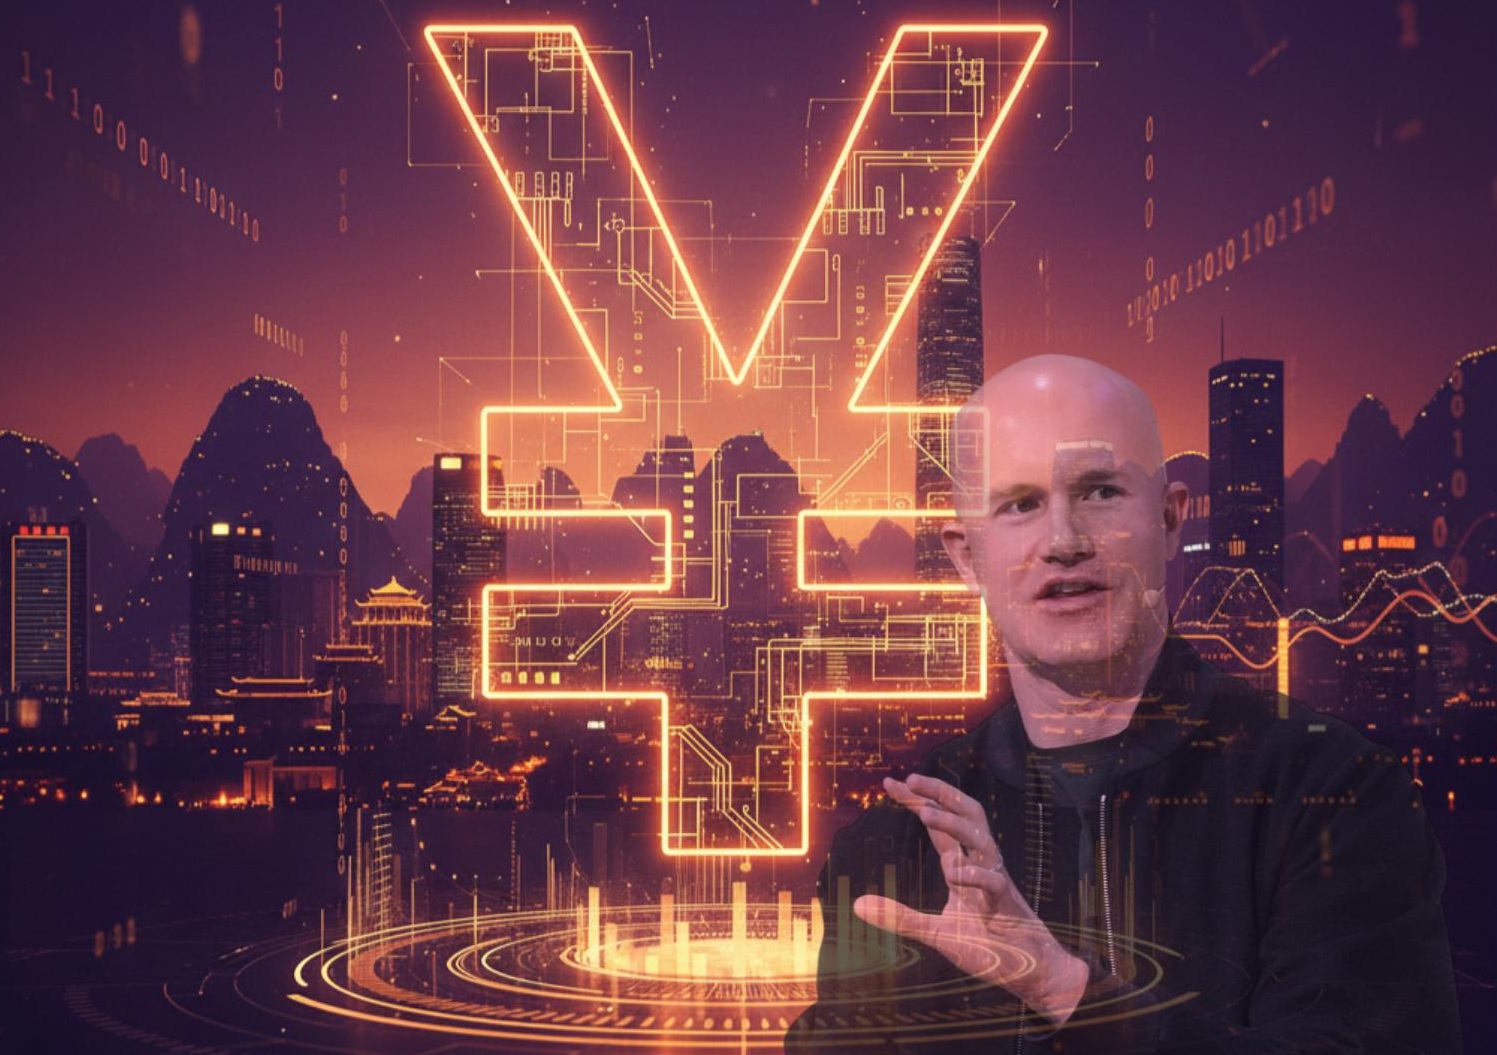
El CEO de Coinbase elogió la política china en torno a su CBDC, que comenzó a ofrecer intereses para impulsar su adopción.
Brian Armstrong, CEO de Coinbase, colocó a China como ejemplo en la discusión sobre la regulación de las stablecoins en Estados Unidos. Sus declaraciones llegaron en un contexto sensible para su empresa, que busca preservar una fuente de ingresos amenazada por cambios normativos impulsados por el sector bancario.
El disparador fue un mensaje publicado el 8 de enero en la red social X, donde Armstrong destacó la decisión china de ofrecer intereses sobre su moneda digital. "China ha decidido pagar intereses sobre su propia stablecoin, porque beneficia a la gente común y reconocen esto como una ventaja competitiva", escribió. Luego agregó: "Me preocupa que en Estados Unidos estemos perdiendo de vista el panorama general".
Para el CEO de Coinbase, permitir recompensas vinculadas a stablecoins favorecería a los usuarios sin afectar el crédito bancario. En ese sentido, planteó que debería dejarse que “el mercado haga ambas cosas”, en referencia a la convivencia entre bancos tradicionales y plataformas cripto.
Desde China, sin embargo, la reacción fue escéptica. El analista cripto conocido como Phyrex cuestionó la base del argumento y señaló que el yuan digital no puede equipararse a una stablecoin privada. Según explicó, el pago de intereses no responde a una fortaleza competitiva, sino a la baja adopción del instrumento.
Mientras los saldos en WeChat Pay y Alipay generan rendimiento, el yuan digital no lo hacía, lo que reducía los incentivos para su uso. El esquema vigente desde el 1 de enero, añadió, depende de subsidios de bancos comerciales y ofrece tasas probablemente inferiores a las de los depósitos a la vista.
Las declaraciones de Armstrong se produjeron en medio de una disputa intensa por la aplicación de la ley GENIUS, aprobada en julio de 2025. La norma prohibió a los emisores de stablecoins pagar intereses directos, pero permitió que plataformas intermediarias compartan rendimientos mediante programas de recompensas. Ese punto benefició a empresas como Coinbase.
El sector bancario reaccionó con fuerza. En noviembre, la Asociación de Banqueros de Estados Unidos y decenas de entidades estatales pidieron al Tesoro cerrar lo que consideran una grieta regulatoria. Argumentaron que los altos rendimientos en plataformas de stablecoins podrían provocar una salida masiva de depósitos y poner en riesgo billones de dólares en capacidad de préstamo. Esta semana, más de 200 líderes de bancos comunitarios reclamaron al Senado que la prohibición se extienda también a socios y afiliados de los emisores.
A su vez, Armstrong respondió con dureza. Calificó cualquier intento de reabrir la ley como una "línea roja" y acusó a los bancos de incoherencia. Señaló que las entidades obtienen alrededor de 4% por sus reservas en la Reserva Federal mientras pagan casi nada a los depositantes, y describió como "piruetas mentales" los argumentos que presentan las restricciones de rendimiento como una cuestión de seguridad.
La comparación con China busca instalar un relato de competencia global: si otra potencia avanza en esa dirección, Estados Unidos no debería quedarse atrás. No obstante, la analogía expone límites claros. El yuan digital es dinero de curso legal emitido por un banco central, mientras que las stablecoins son tokens privados vinculados al dólar. Para los críticos, el ejemplo chino refleja dificultades de adopción más que una ventaja estructural.
Más allá de esa discusión, el eje del debate estadounidense sigue intacto. La pregunta central no pasa por China, sino por cuánto margen tendrán las plataformas privadas para competir con los bancos tradicionales por los depósitos y por el reparto de los rendimientos en la economía digital.
*
Los contenidos presentados en este artículo tienen fines exclusivamente informativos y no deben interpretarse como una recomendación de inversión ni de uso de las herramientas mencionadas. Cripto247 no asume responsabilidad por los resultados derivados de su utilización y/o aplicación y recomienda a los lectores realizar su propia investigación antes de tomar decisiones financieras.
*
Comments

Powered by RoundtableBuilt on infrastructure designed for real-time media. Learn more at RTB.io.© Roundtable 2026. By using this site you agree to the Terms of Use and Privacy Policy